ہیمک: فیڈ کو اگلے مارکیٹ دباؤ سے پہلے ٹریژری مداخلت کے قواعد تیار کرنے چاہئیں
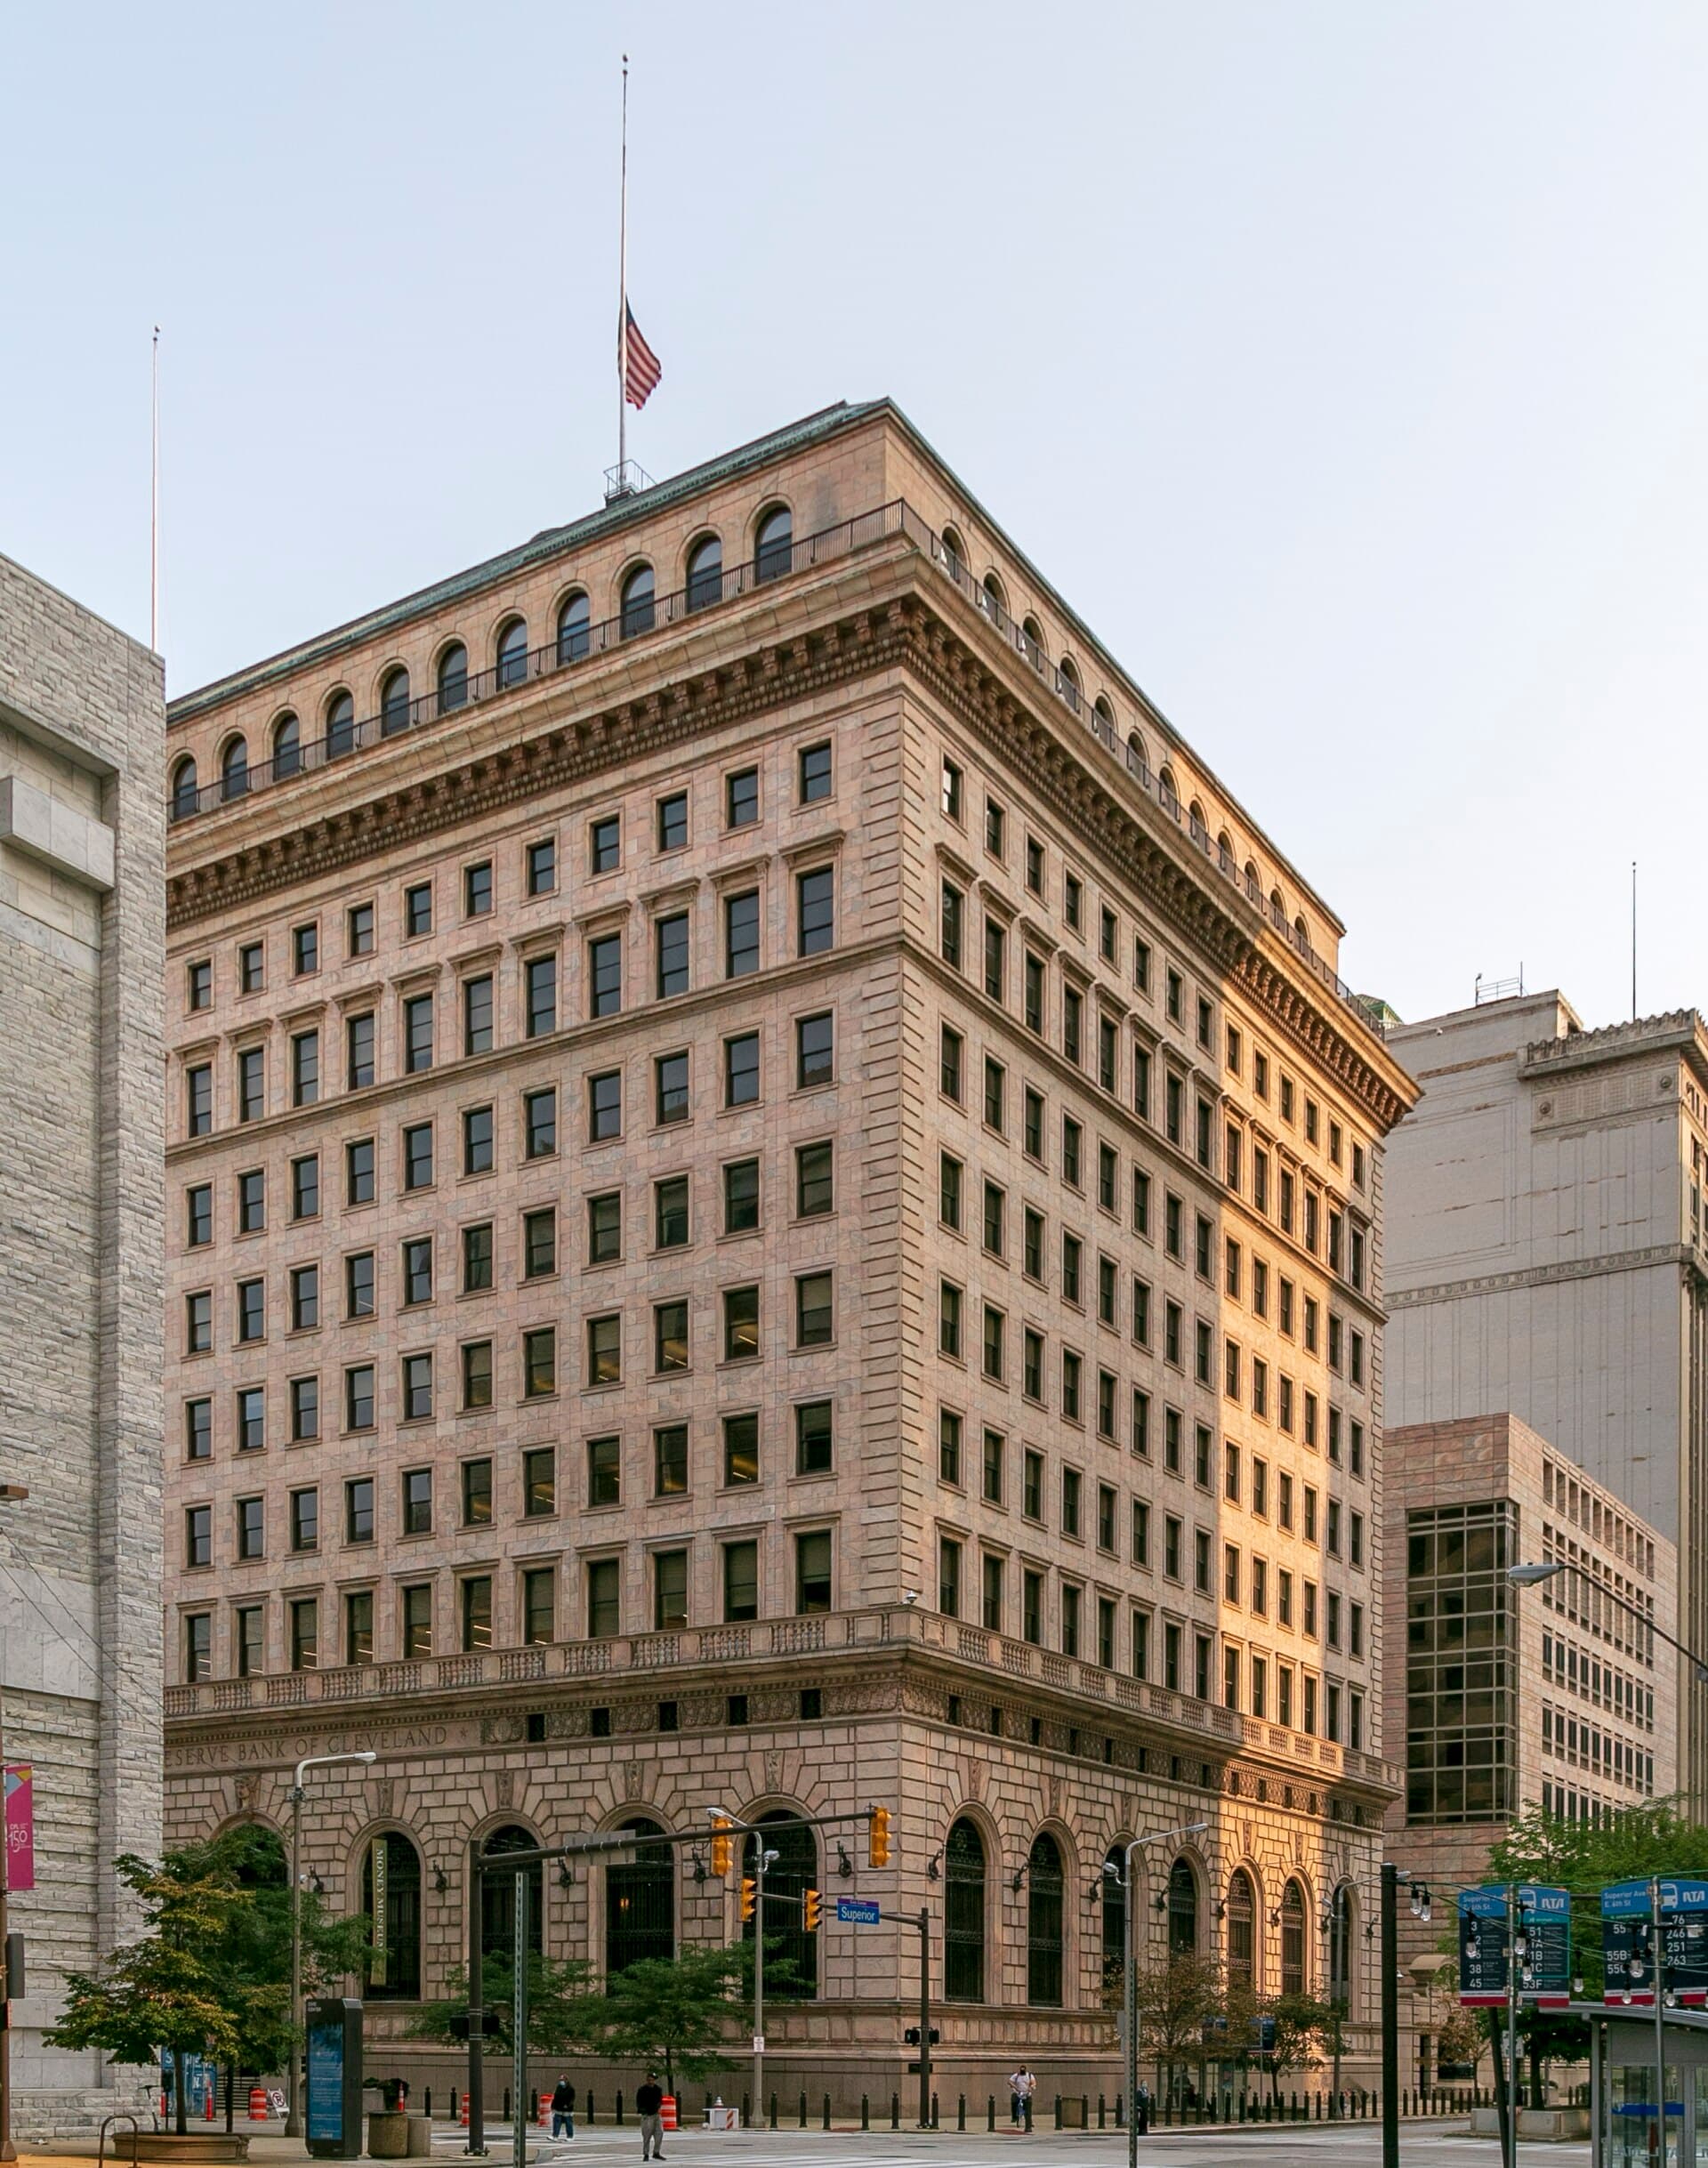
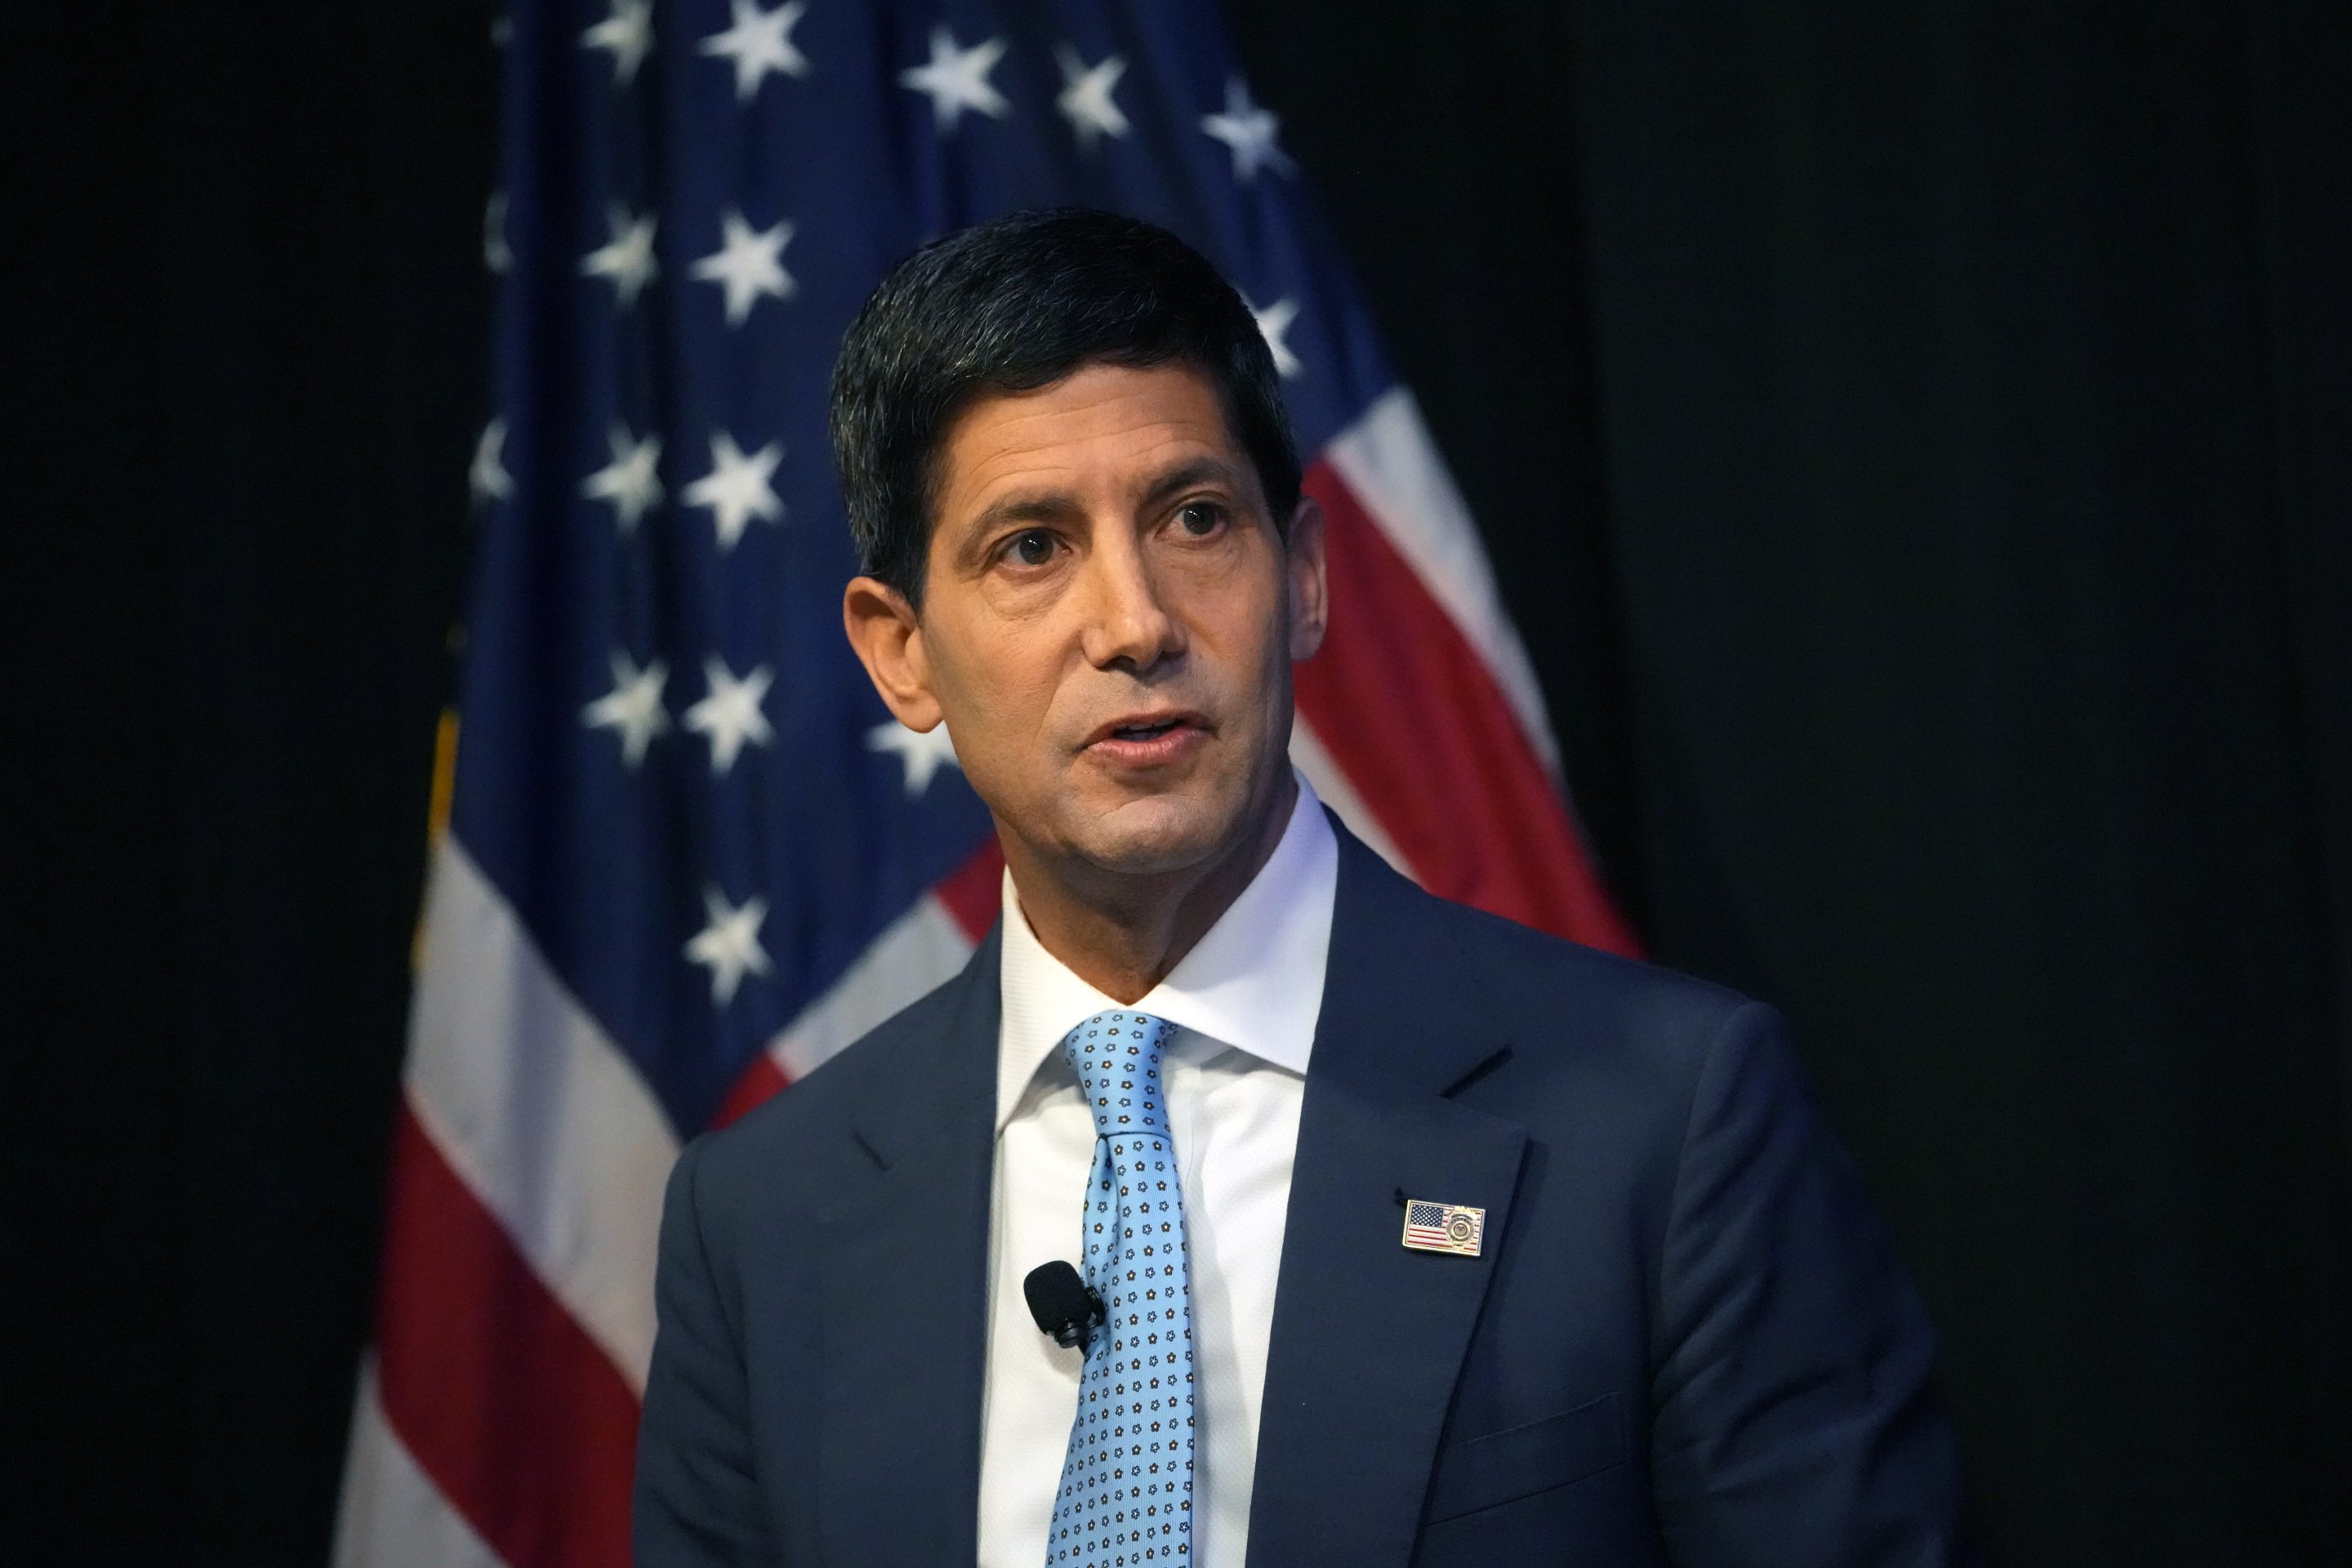
کلیولینڈ فیڈ کی صدر بیتھ ہیمک نے کہا ہے کہ فیڈرل ریزرو کو ابھی سے طے کر لینا چاہیے کہ دباؤ کے وقت وہ ٹریژری مارکیٹ میں کب اور کیسے مداخلت کرے گا، کیونکہ اگلی ہلچل میں بے ساختہ فیصلے کے لیے بہت کم وقت ہوگا۔ ان کی یہ تنبیہ دنیا کی سب سے گہری بانڈ مارکیٹ کے بارے میں ہے، جہاں خرابی کی صورت میں اس کے اثرات امریکہ سے کہیں آگے قرض لینے کی لاگت تک پہنچ سکتے ہیں۔
واشنگٹن میں بروکنگز انسٹیٹیوشن کے لیے تیار کیے گئے اپنے ریمارکس میں ہیمک نے حالیہ دو جھٹکوں کی طرف اشارہ کیا: مارچ 2020، جب وبا نے حملہ کیا، اور اپریل 2025، جب صدر ڈونلڈ ٹرمپ نے سخت ٹیرف نظام کا اعلان کیا۔ انہوں نے کہا کہ مقصد دونوں سے سبق لے کر اگلے جھٹکے کو روکنا ہے۔ ان کا کہنا تھا: "جب دباؤ آتا ہے تو یہ فیصلہ کرنے کے لیے بہت کم وقت ہو سکتا ہے کہ کون سے اصولوں پر عمل کرنا ہے یا انہیں کیسے بیان کرنا ہے،" اور مزید کہا کہ داخل ہوتے وقت نکلنے کے راستے معلوم کر لینا بہتر ہے بجائے اس کے کہ عمارت دھوئیں سے بھرنے پر انخلا کا منصوبہ بنایا جائے۔
انہوں نے واضح کیا کہ فیڈ کو کب عمل کرنا چاہیے۔ جہاں حکام کا خیال ہو کہ مارکیٹ کی خرابی معیشت تک پھیل سکتی ہے اور فیڈ کی کارروائی اسے حل کر سکتی ہے، وہاں "مداخلت پر غور کیا جانا چاہیے"۔ لیکن "جب غیر مستحکم مارکیٹوں میں کمزور لیکویڈیٹی کی صورتحال بنیادی عوامل کی عکاسی کرے، تو یہ ایسا مسئلہ نہیں جسے فیڈ حل کر سکے یا حل کرنے کی کوشش کرے"۔
ہیمک نے اسٹینڈنگ ریپو فیسیلٹی کی بہتری کی حمایت کی، جو مالیاتی اداروں کو ٹریژریز کے بدلے لیکویڈیٹی فراہم کرتی ہے، اور کہا کہ وبا کے آغاز میں اس کی موجودہ شکل کافی نہ ہوتی۔ انہوں نے کہا: "مجھے شک ہے کہ 2020 میں ریپو کافی ہوتے۔" ان کا کہنا تھا: "لہٰذا، اگر ریپو آپریشنز ناکافی ثابت ہوں تو ٹریژری کی خریداری پر غور کرنا معقول ہو سکتا ہے۔" کسی بھی براہِ راست خریداری کے ساتھ ایسی وضاحت ہونی چاہیے جو اسے مالیاتی پالیسی سے الگ کرے، اور انخلا کا منصوبہ بھی۔ انہوں نے کہا: "یہ مفروضہ ہونا چاہیے کہ کارروائی عارضی اور ہدفی ہے، اور بہتر ہوگا کہ شروع ہی سے انخلا کی حکمت عملی شامل ہو۔"
ہیمک نے اپنے تیار کردہ ریمارکس میں معاشی یا مالیاتی پالیسی کے امکانات پر بات نہیں کی۔ فیڈ کے مارکیٹ استحکام میں کردار کے بارے میں ان کے تبصرے زیادہ تر ڈیلاس فیڈ کی صدر لوری لوگن کے گزشتہ ہفتے کے ریمارکس سے ہم آہنگ ہیں۔
پاکستان کے لیے اس کا مطلب: پاکستان کے بینک، درآمد کنندگان اور اسٹیٹ بینک ڈالر کی فنڈنگ کی قیمت امریکی ٹریژری ییلڈز کی بنیاد پر لگاتے ہیں، اس لیے اس مارکیٹ کو مستحکم رکھنے کے لیے فیڈ کا کوئی بھی فریم ورک یہاں غیر ملکی زر مبادلہ کی لاگت اور دستیابی کے لیے اہم ہے۔ پہلے سے طے شدہ واضح حکمت عملی بیرون ملک ییلڈز کے اچانک اتار چڑھاؤ کے روپے پر دباؤ اور پاکستان کے بیرونی مالیاتی اخراجات میں منتقل ہونے کا خطرہ کم کرے گی، تاہم ہیمک کے ریمارکس میں ایسی کوئی بات نہیں جو آج پالیسی تبدیل کرے۔