نیویارک فیڈ کا ماڈل بینکوں کی فنڈنگ میں دباؤ کی نشاندہی کرتا ہے جو بٹ کوائن کو متاثر کر سکتا ہے
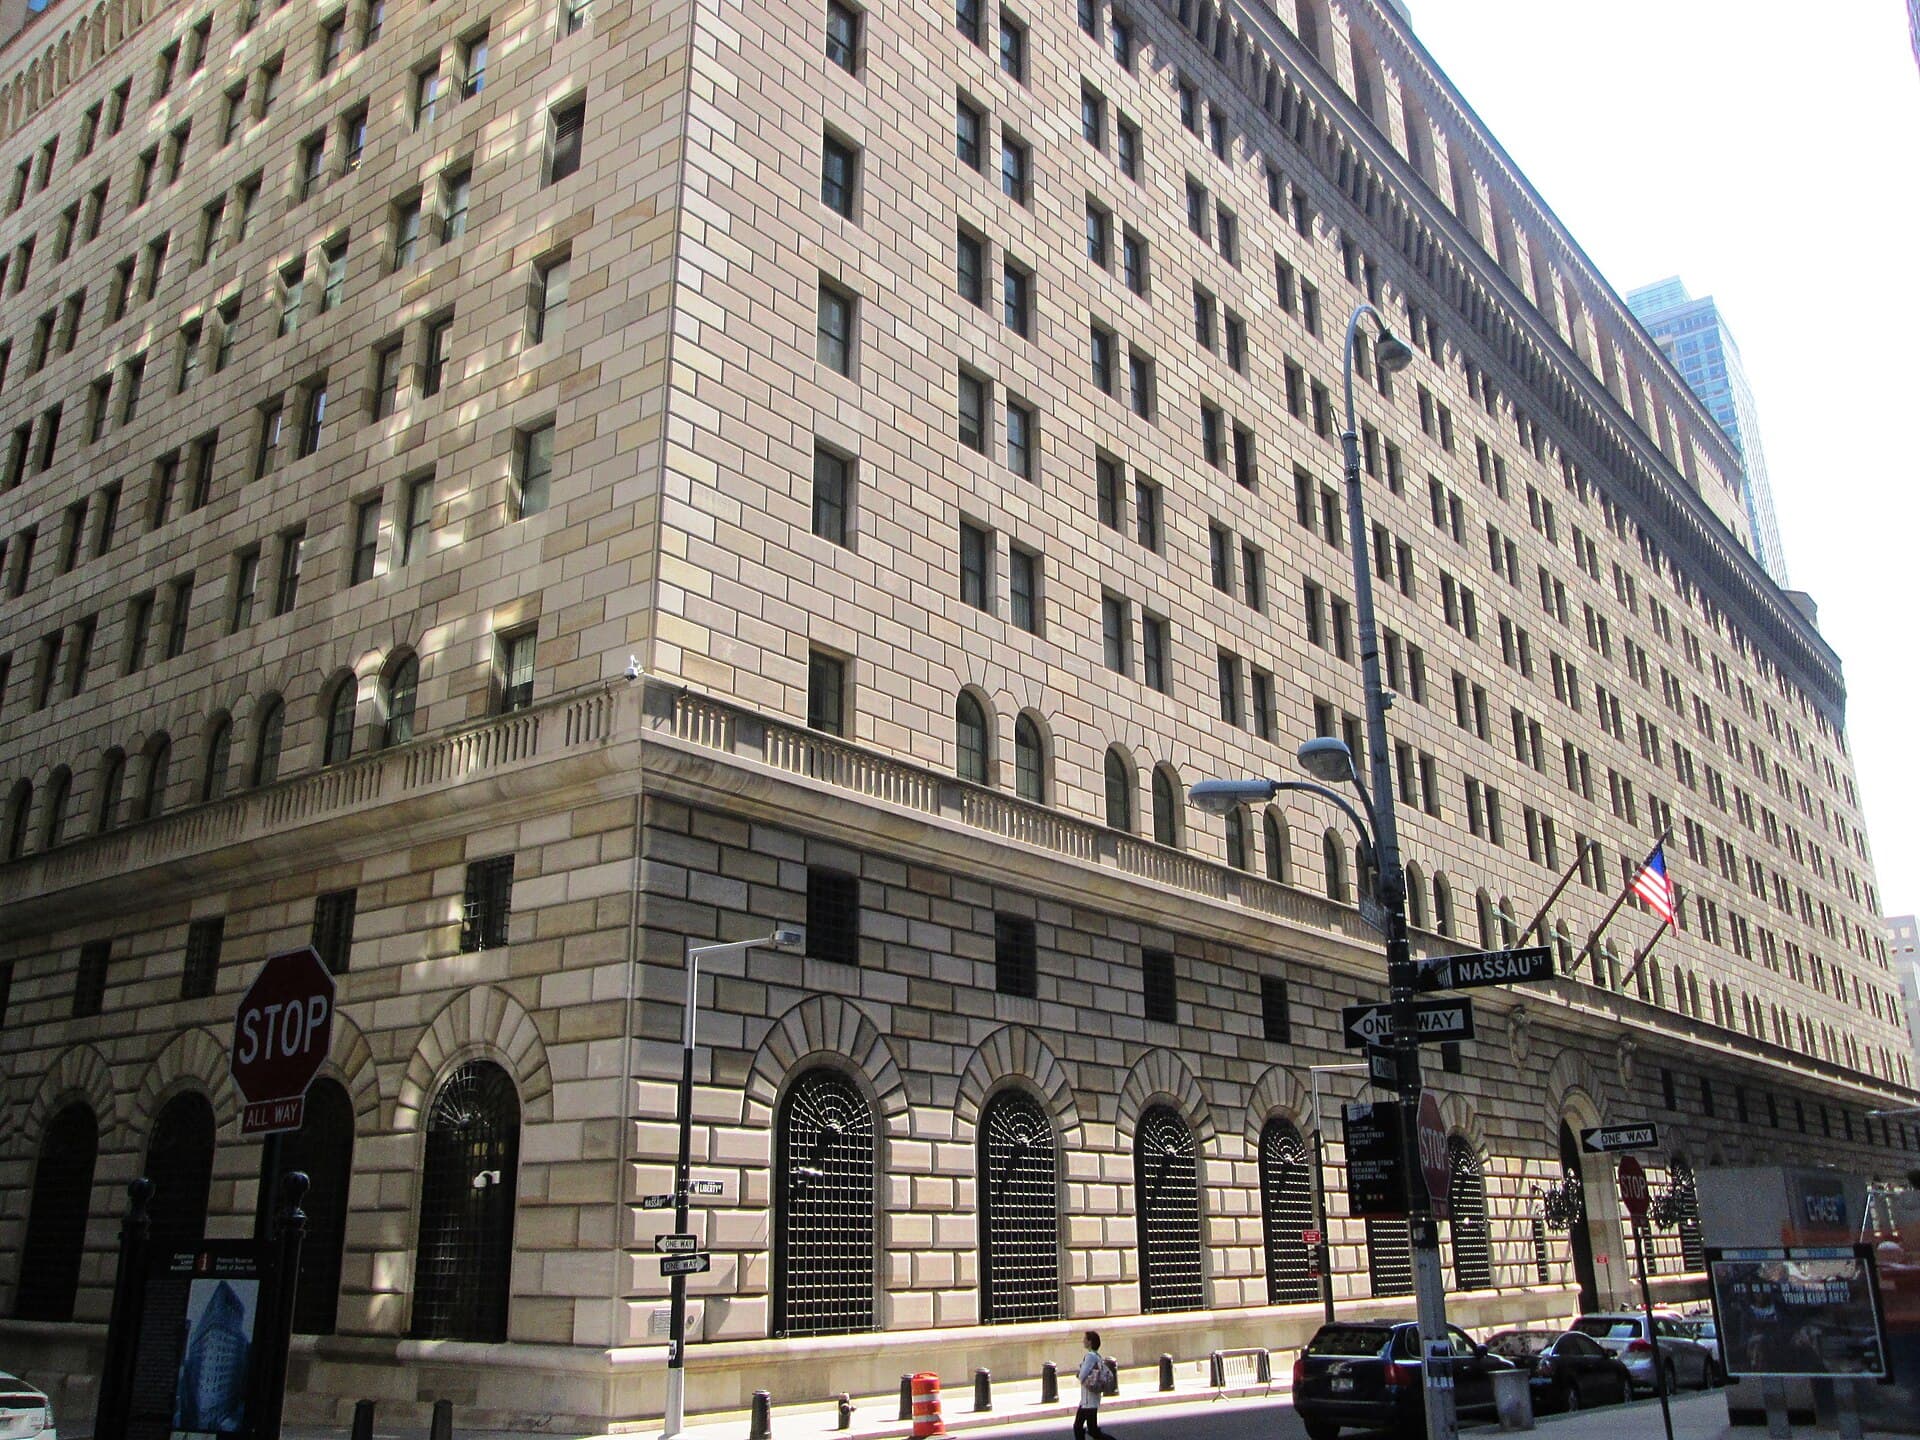
نیویارک فیڈ کی 12 نومبر کو شائع ہونے والی تحقیقی تازہ کاری کے مطابق امریکی بینکوں میں ماڈل شدہ لیکویڈیٹی تناؤ اس سطح پر ہے جو آخری بار 2014 میں دیکھا گیا تھا، اور فنڈنگ کا یہ کمزور پہلو بغیر کسی نئی شرح سود میں اضافے کے بھی بٹ کوائن میں خطرے کی قبولیت پر بوجھ ڈال سکتا ہے۔
یہ مطالعہ 2026 کی دوسری سہ ماہی تک بینک ہولڈنگ کمپنیوں کے ڈیٹا پر مبنی ہے۔ اس کا لیکویڈیٹی تناؤ کا تناسب — جو واجبات کو ان کے نکالنے کے امکان کے مطابق، نیز بیلنس شیٹ سے باہر کی نمائش کو شامل کرتے ہوئے، لیکویڈیٹی کے لحاظ سے وزن شدہ اثاثوں کے مقابلے میں تولتا ہے — تاریخی معیار کے مطابق معتدل رہا اور 2007 کی تیسری سہ ماہی کی بلند ترین سطح کے نصف سے کچھ زیادہ پر ہے۔ 2022 کے اوائل سے اس میں اضافہ لیکویڈ اثاثوں میں کمی کے ساتھ ساتھ زیادہ غیر مستحکم فنڈنگ اور بیلنس شیٹ سے باہر کی نمائش کی عکاسی کرتا ہے، جس سے بینک اس صورت میں زیادہ خطرے میں آ جاتے ہیں اگر فنڈنگ برقرار رکھنا مشکل ہو جائے۔
سرمائے کا ایک الگ پیمانہ 2022 کے شرح سود کے جھٹکے کی تکرار کو جانچتا ہے۔ 2026 کی دوسری سہ ماہی میں ماڈل شدہ سرمائے کا فرق 151 ارب ڈالر تھا، جو ایک سال پہلے کے 161 ارب ڈالر سے کم ہے۔ یہ اس سرمائے کی پیمائش کرتا ہے جو فرضی جھٹکے کے بعد ہر بینک کی ٹیئر 1 کامن ایکویٹی کو خطرے کے لحاظ سے وزن شدہ اثاثوں کے کم از کم 10% تک لانے کے لیے درکار ہوگا، اور یہ سیکیورٹیز کے غیر حقیقی منافع اور نقصان کو مکمل طور پر مدنظر رکھتا ہے۔ مطالعہ اس بات پر زور دیتا ہے کہ یہ ایک ماڈل کا معیار ہے، حقیقی نقصانات یا کسی ریگولیٹری خلاف ورزی کا ثبوت نہیں۔
اس کا اثر فنancing اور رسک بجٹ کے ذریعے منتقل ہوتا ہے۔ زیادہ مہنگی یا کم قابلِ بھروسا فنڈنگ کا سامنا کرنے والے بینک قرض دینے میں زیادہ محتاط ہو سکتے ہیں، جس سے وہ intermediaries جو اس قرض پر انحصار کرتے ہیں ان کے پاس خطرناک اثاثے رکھنے کی کم صلاحیت یا رغبت رہ جاتی ہے، بشمول بٹ کوائن۔ محتاط رویے کے کچھ شواہد پہلے ہی موجود ہیں: فیڈ کے اکتوبر کے قرض دینے کے سروے، جو عام طور پر تیسری سہ ماہی کے حالات کا احاطہ کرتا ہے، نے بتایا کہ ہر پوچھی گئی غیر بینک مالیاتی قرض لینے والے زمرے میں مجموعی طور پر منظوری کے معیارات سخت ہوئے، جبکہ بڑے اور درمیانے درجے کے کاروباری قرضوں کے معیارات میں بنیادی طور پر کوئی تبدیلی نہیں آئی۔
خطرے کی قبولیت کا تعلق تاریخی طور پر ثابت شدہ ہے۔ اگست 2023 کے آئی ایم ایف کے ورکنگ پیپر نے پایا کہ امریکی مالیاتی سختی نے خطرے کی قبولیت کے ایسے ہی چینل کے ذریعے کرپٹو کی مشترکہ قیمت کے عنصر کو کم کیا جیسا کہ حصص کے معاملے میں ہوتا ہے، تاہم بینکوں کی کمزوری کے ان نئے نتائج پر اس چینل کا اطلاق اب بھی ایک قیاس ہے۔ 12 نومبر کی H.15 ریلیز میں 11 نومبر کے لیے مؤثر فیڈرل فنڈز 3.88% اور 10 نومبر کے لیے 10 سالہ ٹریژری ییلڈ 4.98% درج ہے، جبکہ 11 نومبر کو ٹریژری مارکیٹیں بند تھیں۔ بٹ کوائن کے لیے اگلا امتحان یہ ہے کہ آیا ماڈل شدہ کمزوری سخت فنڈنگ میں بدلتی ہے: فنڈنگ اور کریڈٹ اسپریڈز میں اضافے کے ساتھ بٹ کوائن کی فنڈنگ میں کمزوری اس موقف کو مضبوط کرے گی، جبکہ فنڈنگ کے مستحکم حالات اسے کمزور کریں گے۔
پاکستان کے لیے اس کا مطلب: پاکستانی کرپٹو ہولڈرز اور تاجروں کے لیے یہ مطالعہ ایسے چینل کی نشاندہی کرتا ہے جو مقامی قواعد کے بجائے عالمی ڈالر فنڈنگ کے ذریعے کام کرتا ہے۔ آف شور اور پیئر ٹو پیئر پلیٹ فارمز پر بٹ کوائن کی قیمتیں اسی خطرے کی قبولیت کی پیروی کرتی ہیں جس کا فیڈ ماڈل بنا رہا ہے، لہٰذا امریکی بینک کریڈٹ میں سختی کسی بھی مقامی ریگولیٹر کے اقدام سے بہت پہلے قیمتوں اور پلیٹ فارم کی لیکویڈیٹی کے ذریعے پاکستانی سرمایہ کاروں تک پہنچ سکتی ہے۔ ورچوئل اثاثوں کے لیے پاکستان کا اپنا فریم ورک، جو PVARA اسٹیٹ بینک اور SECP کے ساتھ مل کر بنا رہا ہے، صارفین کو اس منتقلی سے محفوظ نہیں رکھتا؛ یہ صرف یہ طے کرتا ہے کہ ان کی خدمت کون کر سکتا ہے۔